Чи може фінансова компанія забрати квартиру за іпотекою, якщо на момент направлення вимоги вона ще не була зареєстрована іпотекодержателем?
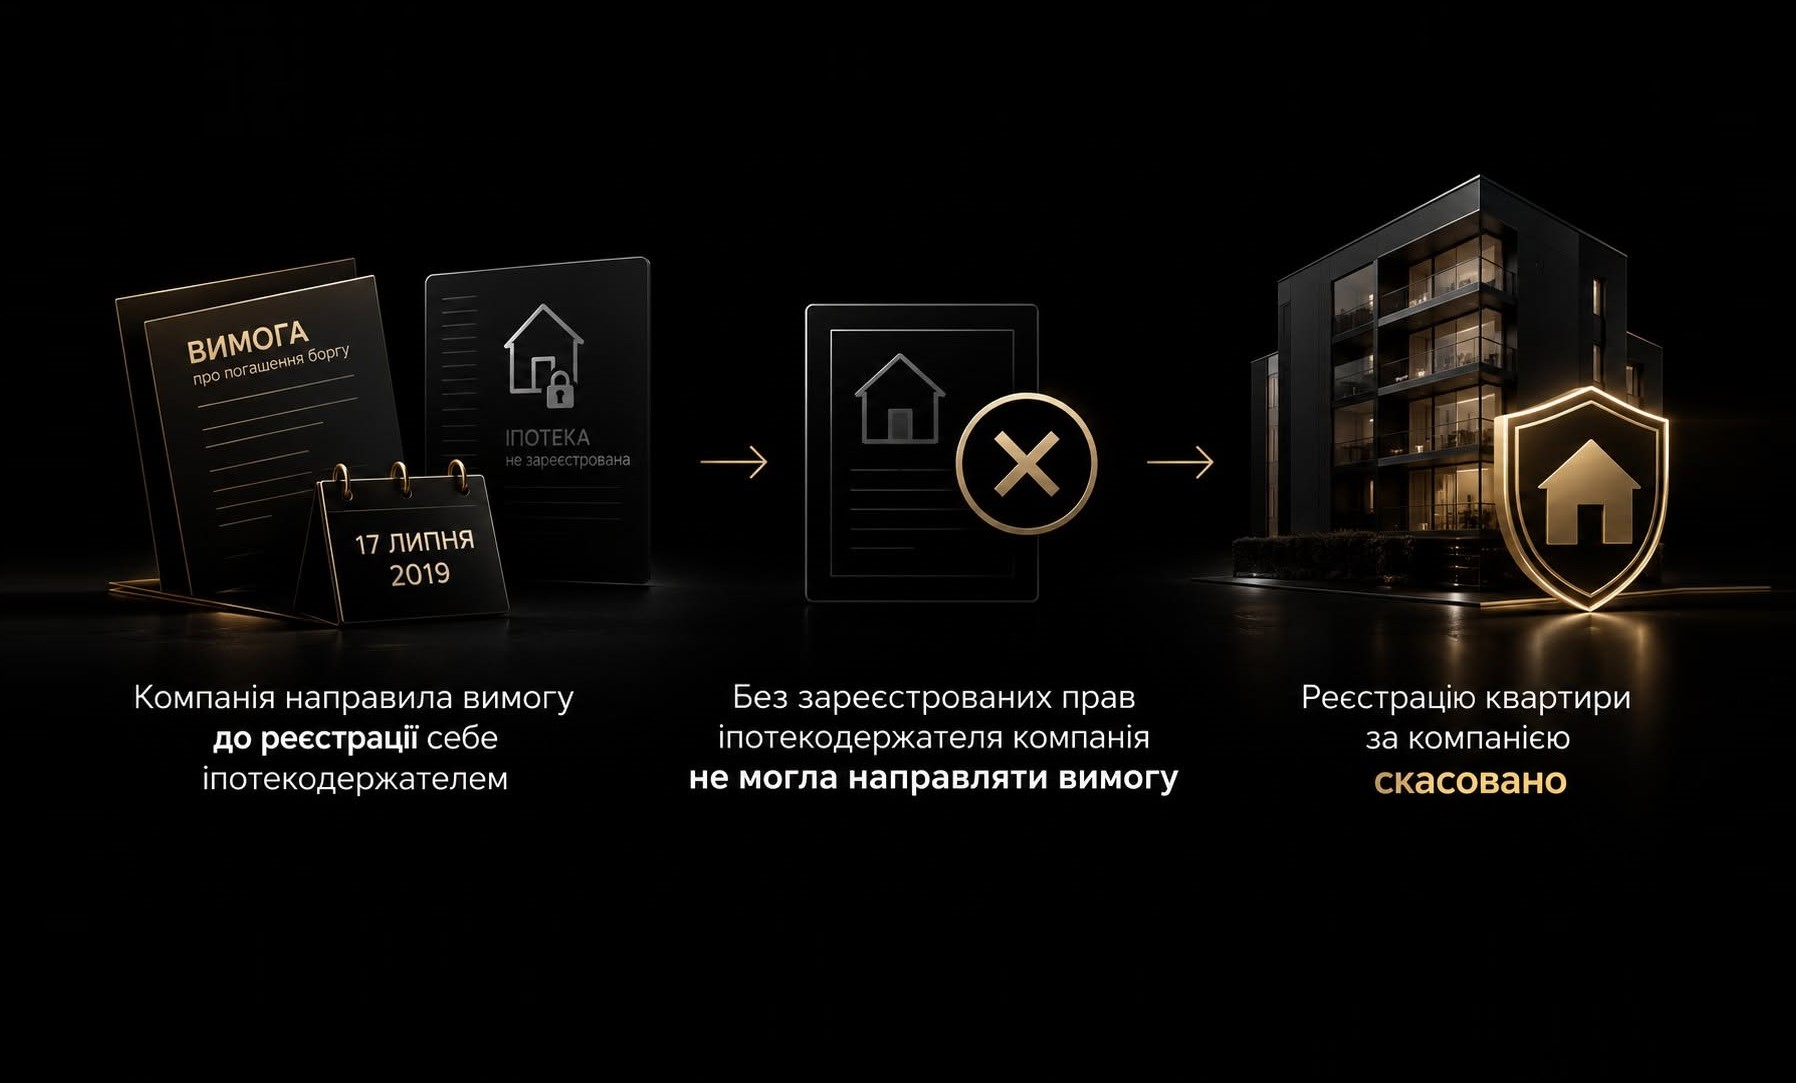
Ні. Якщо фінансова компанія направила боржнику вимогу про усунення порушень до державної реєстрації переходу до неї прав іпотекодержателя, така вимога не створює правових підстав для позасудового набуття права власності на квартиру, а подальша реєстрація іпотеки не усуває цього порушення.
Судові рішення у справі № 760/28561/19
Солом'янський районний суд міста Києва, рішення від 03 січня 2024 року, справа № 760/28561/19. Позов власника квартири задоволено, визнано незаконним та скасовано рішення про державну реєстрацію права власності за ТОВ «ФК Інвест-Кредо», зокрема з мотивів відсутності підстав для повторного звернення стягнення на предмет іпотеки.
Київський апеляційний суд, постанова від 09 жовтня 2024 року, справа № 760/28561/19. Апеляційну скаргу фінансової компанії задоволено частково, змінено мотивувальну частину рішення, але результат задоволення позову залишено незмінним. Вирішальним порушенням визнано направлення вимоги за статтею 35 Закону України «Про іпотеку» до набуття компанією зареєстрованих прав іпотекодержателя.
Верховний Суд у складі Першої судової палати Касаційного цивільного суду, постанова від 10 вересня 2025 року, справа № 760/28561/19, провадження № 61-1109св25. Касаційну скаргу ТОВ «ФК Інвест-Кредо» залишено без задоволення, рішення першої інстанції в незміненій частині та постанову апеляційного суду залишено без змін. Верховний Суд підтвердив, що без належного набуття статусу іпотекодержателя компанія не могла розпочати процедуру позасудового звернення стягнення.
Фактичні обставини справи У 2007 році громадянин отримав у банку кредит у розмірі 204 000 доларів США та передав в іпотеку належну йому квартиру площею 116,8 кв. м. Іпотечний договір передбачав можливість позасудового задоволення вимог кредитора, зокрема шляхом набуття іпотекодержателем права власності на квартиру. У травні 20
19 року права вимоги за кредитним та іпотечним договорами двічі відступалися: спочатку від АТ «Райффайзен Банк Аваль» до АТ «Оксі Банк», а 25 травня 2019 року - до ТОВ «ФК Інвест-Кредо».
17 липня 2019 року фінансова компанія направила позичальнику письмову вимогу про погашення заборгованості, попередивши про звернення стягнення на квартиру в разі невиконання вимоги протягом 30 днів. Позичальник отримав вимогу 22 липня 2019 року. Надалі компанія звернулася до державного реєстратора для оформлення права власності на квартиру. Згідно з інформаційною довідкою з Державного реєстру речових прав, запис про право власності за компанією датований 20 вересня 2019 року, а рішення державного реєстратора, зазначене підставою цього запису, прийнято 03 жовтня 2019 року. Власник квартири оскаржив реєстрацію, посилаючись, зокрема, на арешти нерухомості, заяву про заборону реєстраційних дій, порушення процедури звернення стягнення та попереднє використання кредитором іншого способу стягнення.
Вирішальною стала інша обставина: на момент направлення вимоги 17 липня 2019 року ТОВ «ФК Інвест-Кредо» ще не здійснило державної реєстрації переходу до нього прав іпотекодержателя. Саме цей дефект процедури визначив остаточний результат спору.
Ratio decidendi: чому суд скасував реєстрацію квартири
Правова проблема
Чи може новий кредитор, який уклав нотаріально посвідчений договір відступлення прав за іпотекою, але ще не зареєстрував перехід цих прав, направити боржнику вимогу відповідно до частини першої статті 35 Закону України «Про іпотеку» та згодом на її підставі зареєструвати за собою право власності на квартиру? Сутність спору полягала не у самому існуванні кредитної заборгованості або іпотечного застереження, а в тому, чи мала фінансова компанія необхідний правовий статус у момент початку процедури позасудового стягнення.
Позиція Верховного Суду
Верховний Суд виходив із того, що нотаріальне посвідчення договору відступлення прав за іпотекою саме по собі недостатнє для вини.
Виникнення в нового кредитора прав іпотекодержателя.
Відповідно до частини другої статті 3 та частини третьої статті 24 Закону України «Про іпотеку», перехід прав іпотекодержателя потребує державної реєстрації. До її проведення відповідне речове право в нового іпотекодержателя не виникає, а його перехід не відбувається.
Отже, фінансова компанія, яка ще не набула зареєстрованих прав іпотекодержателя, не має права направляти вимогу, передбачену частиною першою статті 35 Закону України «Про іпотеку», саме як іпотекодержатель. Така вимога є необхідною передумовою подальшого позасудового звернення стягнення на предмет іпотеки.
Вирішальні фактичні обставини
Суди встановили послідовність юридично значущих подій: - 25 травня 2019 року - ТОВ «ФК Інвест-Кредо» уклало нотаріально посвідчений договір відступлення прав за іпотечним договором. - 17 липня 2019 року - компанія направила власнику квартири вимогу про усунення порушень зобов'язання. - 22 липня 2019 року - власник отримав вимогу. - На момент направлення вимоги - перехід прав іпотекодержателя до компанії ще не був зареєстрований. - У вересні-жовтні 2019 року - здійснено спірні реєстраційні дії щодо набуття компанією права власності на квартиру.
Компанія посилалася на інформаційну довідку від 07 жовтня 2019 року, у якій вона вже зазначалася іпотекодержателем. Однак Верховний Суд відхилив цей аргумент: довідка відображала актуальні реєстраційні відомості вже після проведення оспорюваної реєстрації права власності та не спростовувала відсутності належного статусу на момент направлення вимоги.
Застосовані норми права
Взаємозв'язок частини другої статті 3, частини третьої статті 24 та частини першої статті 35 Закону України «Про іпотеку» визначив ключовий висновок суду. Спочатку новий кредитор повинен набути права іпотекодержателя в установленому законом порядку, включно з державною реєстрацією переходу цих прав. Лише після цього він може реалізовувати повноваження іпотекодержателя, зокрема направляти вимогу про усунення порушень. Частина перша статті 37 Закону України «Про іпотеку» допускає набуття іпотекодержателем права власності на предмет іпотеки на підставі відповідного договірного застереження, однак не звільняє від дотримання передбаченої законом процедури. Пункт 61 Порядку № 1127 додатково передбачає подання державному реєстратору копії вимоги іпотекодержателя та документа, який підтверджує завершення встановленого строку після її отримання.
Причинно-наслідковий зв'язок
Судова логіка ґрунтується на послідовності юридичних передумов: Нотаріальне відступлення прав за іпотекою - Саме по собі не завершує перехід речового права Державна реєстрація переходу прав іпотекодержателя - Необхідна для набуття відповідного статусу Вимога за частиною першою статті 35 - Має виходити від належного іпотекодержателя Позасудове звернення стягнення - Можливе за дотримання передбачених законом умов
У цій справі компанія порушила зазначену послідовність: направила вимогу до державної реєстрації переходу прав іпотекодержателя. Тому вимога не могла слугувати належною передумовою позасудового стягнення. Подальша поява відомостей про компанію як іпотекодержателя в державному реєстрі не підтверджувала законності вимоги на дату її направлення. Саме тому Верховний Суд погодився з висновком про незаконність реєстрації права власності на квартиру за фінансовою компанією. Важливо, що Верховний Суд не переглядав інші підстави оскарження реєстрації, зокрема питання арештів, мораторію та попереднього звернення стягнення, оскільки встановленого порушення було достатньо для вирішення касаційної скарги.
Правовий тест, який випливає з мотивувальної частини постанови
Верховний Суд не сформулював окремого правового тесту, однак із його мотивів можна реконструювати таку послідовність перевірки законності позасудового набуття права власності на предмет іпотеки.
Крок 1 - встановити правову підставу набуття прав іпотекодержателя. Суд перевіряє, чи існував договір відступлення прав за іпотекою та чи було його нотаріально посвідчено. У справі договір відступлення від 25 травня 2019 року був нотаріально посвідчений.
Крок 2 - перевірити державну реєстрацію переходу прав. Необхідно встановити, чи набув новий кредитор зареєстрованих прав іпотекодержателя до направлення вимоги за статтею 35 Закону України «Про іпотеку». У цій справі на 17 липня 2019 року відповідна державна реєстрація не була проведена.
Крок 3 - оцінити належність вимоги та документи для реєстрації права власності. Суд зіставляє дату направлення вимоги з моментом виникнення прав іпотекодержателя та оцінює документи, які стали підставою для реєстрації права власності. Наявність пізнішої інформаційної довідки про зареєстровану іпотеку не доводить, що компанія мала необхідний статус на момент направлення вимоги.
Крок 4 - визначити правові наслідки порушення. Якщо вимогу направлено особою, яка на той момент не набула прав іпотекодержателя, не виконано обов'язкової передумови позасудового звернення стягнення. У розглянутій справі це стало підставою для визнання незаконним і скасування рішення про державну реєстрацію права власності за фінансовою компанією.
На які практичні питання відповідає це рішення?
1. Чи достатньо договору відступлення іпотеки, щоб фінансова компанія могла забрати квартиру?
Ні. Нотаріально посвідчений договір відступлення не замінює державної реєстрації переходу прав іпотекодержателя. До такої реєстрації новий кредитор не набуває відповідного речового права.
2. Чи може новий кредитор направити вимогу про погашення боргу до реєстрації себе іпотекодержателем?
Така вимога не відповідатиме вимогам частини першої статті 35 Закону України «Про іпотеку» як передумова позасудового звернення стягнення, якщо на момент її направлення кредитор ще не набув прав іпотекодержателя.
3. Чи виправляє пізніша реєстрація іпотеки раніше направлену вимогу?
Ні. Подальша реєстрація не підтверджує наявності прав іпотекодержателя на попередню дату. Законність направлення вимоги оцінюється з урахуванням статусу кредитора саме на момент її направлення.
4. Чи достатньо почекати 30 днів після отримання боржником вимоги, щоб переоформити квартиру?
Ні. Крім завершення встановленого строку, вимога повинна бути направлена належним іпотекодержателем, а інші умови позасудового звернення стягнення мають бути дотримані.
5. Чи можна скасувати реєстрацію квартири, якщо фінансова компанія не мала статусу іпотекодержателя під час направлення вимоги?
Так. У цій справі відсутність належного статусу на момент направлення вимоги стала вирішальною підставою для підтвердження незаконності державної реєстрації права власності.
6. Чи обов'язково суд має встановити всі порушення реєстратора, щоб скасувати реєстрацію квартири?
Ні. Верховний Суд не переглядав інші заявлені підстави незаконності реєстрації, оскільки встановленого порушення порядку набуття та реалізації прав іпотекодержателя було достатньо для залишення оскаржуваних судових рішень без змін.
Які помилки допустила сторона, що програла?
1. Передчасно направила вимогу про усунення порушень. ТОВ «ФК Інвест-Кредо» направило вимогу 17 липня 2019 року, не завершивши державну реєстрацію переходу прав іпотекодержателя. Це було основним матеріально-правовим порушенням, яке позбавило вимогу необхідного юридичного значення для позасудового звернення стягнення.
2. Використала передчасну вимогу як документальну підставу для реєстрації права власності. Компанія звернулася до державного реєстратора, спираючись, зокрема, на повідомлення-вимогу від 04 червня 2019 року, направлену 17 липня 2019 року. Оскільки на момент направлення вимоги компанія не мала належного статусу іпотекодержателя, процедура позасудового стягнення не відповідала вимогам закону.
3. Посилалася на пізніший стан державного реєстру замість підтвердження прав на дату направлення вимоги. У касаційній скарзі компанія зазначала, що інформаційна довідка від 07 жовтня 2019 року містила запис про неї як іпотекодержателя. Верховний Суд відхилив цей аргумент, оскільки довідка відображала стан реєстру після спірної реєстрації, а не підтверджувала існування необхідного права 17 липня 2019 року.
4. Не надала апеляційному суду документи, які могли б спростувати встановлені ним реєстраційні обставини. Як зазначив апеляційний суд, представник компанії не заявив про неправильність відомостей у витягу, не подав іншого витягу та не надав реєстраційної справи для підтвердження подання реєстратору всіх передбачених законом документів. Це залишило неспростованими встановлені апеляційним судом обставини щодо документальних підстав спірної реєстрації.
5. Безуспішно оскаржувала розгляд справи у спрощеному провадженні. Компанія стверджувала, що справа мала розглядатися за правилами загального позовного провадження через значення спору та вартість нерухомості. Верховний Суд відхилив ці доводи, оскільки предмет позову не належав до категорій справ, для яких спрощене провадження заборонене. Підстав для обов'язкового скасування судових рішень через процесуальні порушення встановлено не було.
Практичне значення рішення
Ця постанова корисна власникам іпотечного майна, новим кредиторам, адвокатам та державним реєстраторам у спорах щодо позасудового переоформлення нерухомості. Ключове значення має не лише факт відступлення прав за іпотекою, а й дата державної реєстрації їх переходу порівняно з датою направлення вимоги боржнику. Якщо вимогу за статтею 35 Закону України «Про іпотеку» направлено до набуття нового іпотекодержателя належного правового статусу, така вимога не створює необхідної передумови для позасудового звернення стягнення. Подальша реєстрація переходу прав не усуває цього первісного дефекту.
Ключові норми матеріального права
1. Частина друга статті 3 Закону України «Про іпотеку». Правило: взаємні права та обов'язки іпотекодавця й іпотекодержателя виникають із моменту державної реєстрації іпотеки відповідно до закону. Застосування: суд перевірив, чи виникли в ТОВ «ФК Інвест-Кредо» права іпотекодержателя до направлення вимоги 17 липня 2019 року. Вплив на результат: відсутність необхідної державної реєстрації на цю дату означала, що компанія ще не набула правового статусу, потрібного для реалізації повноважень іпотекодержателя.
2. Частина третя статті 24 Закону України «Про іпотеку». Правило: правочин про відступлення прав за іпотечним договором підлягає нотаріальному посвідченню, а відомості про таке відступлення - державній реєстрації в установленому законом порядку. Застосування: договір відступлення прав на користь фінансової компанії від 25 травня 2019 року був нотаріально посвідчений, однак на момент направлення вимоги перехід відповідних прав не був зареєстрований. Вплив на результат: суд визнав, що одного нотаріального посвідчення договору недостатньо для виникнення прав нового іпотекодержателя.
3. Частина перша статті 35 Закону України «Про іпотеку». Правило: у разі порушення забезпеченого зобов'язання іпотекодержатель направляє іпотекодавцю та, за необхідності, боржнику письмову вимогу про усунення порушень із наданням щонайменше 30 днів для виконання та попередженням про звернення стягнення. Якщо вимогу не виконано, іпотекодержатель може прийняти рішення про позасудове звернення стягнення на підставі договору. Застосування: вимогу направлено особою, яка на момент її направлення ще не набула прав іпотекодержателя. Вплив на результат: вимога не відповідала необхідній юридичній передумові позасудового стягнення, тому компанія не набула права здійснити таке стягнення на її підставі.
4. Частина перша статті 37 Закону України «Про іпотеку». Правило: іпотекодержатель може задовольнити забезпечену іпотекою вимогу шляхом набуття права власності на предмет іпотеки. Правовою підставою є договір про задоволення вимог іпотекодержателя або відповідне застереження в іпотечному договорі. Застосування: іпотечний договір містив застереження про можливість набуття іпотекодержателем права власності на квартиру, і саме цей спосіб реалізовувала фінансова компанія.
Вплив на результат: наявність договірного застереження підтверджувала допустимість такого способу стягнення загалом, але не усувала необхідності належного набуття прав іпотекодержателя та дотримання процедури направлення вимоги.
5. Пункт 61 Порядку державної реєстрації речових прав на нерухоме майно та їх обтяжень, затвердженого постановою Кабінету Міністрів України від 25 грудня 2015 року № 1127. Правило: для державної реєстрації права власності на підставі іпотечного застереження подаються, зокрема, копія письмової вимоги, надісланої іпотекодержателем, та документ про завершення 30-денного строку з моменту її отримання, якщо вимогою не встановлено довшого строку.
Застосування: державна реєстрація права власності за ТОВ «ФК Інвест-Кредо» ґрунтувалася, зокрема, на повідомленні-вимозі, направленому до набуття компанією належного статусу іпотекодержателя.
Вплив на результат: подана вимога не відповідала законодавчій передумові реєстрації права власності в порядку позасудового звернення стягнення.
Ключові визначальні норми матеріального права
У постанові Верховного Суду від 10 вересня 2025 року у справі № 760/28561/19 вирішальними були три норми Закону України «Про іпотеку», застосовані судом у взаємозв'язку.
1. Частина друга статті 3 Закону України «Про іпотеку».
Правило: взаємні права та обов'язки іпотекодавця й іпотекодержателя виникають із моменту державної реєстрації іпотеки відповідно до закону.
Застосування: на момент направлення вимоги 17 липня 2019 року ТОВ «ФК Інвест-Кредо» ще не зареєструвало перехід до нього прав іпотекодержателя. Вплив на результат: суд встановив, що компанія не набула статусу іпотекодержателя, необхідного для реалізації права на позасудове звернення стягнення.
2. Частина третя статті 24 Закону України «Про іпотеку».
Правило: правочин про відступлення прав за іпотечним договором підлягає нотаріальному посвідченню, а відомості про таке відступлення - державній реєстрації.
Застосування: договір відступлення прав від 25 травня 2019 року був нотаріально посвідчений, однак на момент направлення вимоги державну реєстрацію переходу прав не здійснено. Вплив на результат: нотаріальне посвідчення договору саме по собі не забезпечило переходу речового права іпотеки до компанії. Подальша реєстрація не підтверджувала наявності такого права на дату направлення вимоги.
3. Частина перша статті 35 Закону України «Про іпотеку».
Правило: у разі порушення забезпеченого зобов'язання саме іпотекодержатель направляє письмову вимогу про усунення порушень із наданням щонайменше 30 днів для виконання та попередженням про звернення стягнення. Невиконання належної вимоги у встановлений строк дає іпотекодержателю право прийняти рішення про позасудове звернення стягнення на підставі договору.
Застосування: компанія направила вимогу до набуття прав іпотекодержателя у встановленому законом порядку. Вплив на результат: вимога не створила необхідної правової передумови для позасудового звернення стягнення. Це стало вирішальною підставою для підтвердження незаконності державної реєстрації права власності на квартиру за компанією.
Визначальний правовий висновок: частина друга статті 3 і частина третя статті 24 Закону України «Про іпотеку» визначають момент набуття прав іпотекодержателя, а частина перша статті 35 встановлює порядок реалізації цих прав. Якщо на дату направлення вимоги перехід прав іпотекодержателя ще не зареєстрований, така вимога не може бути належною підставою для подальшого позасудового звернення стягнення. Саме ці три норми утворюють ratio decidendi постанови. Частина перша статті 37 Закону України «Про іпотеку» та пункт 61 Порядку № 1127 доповнюють правове обґрунтування, але не визначають основної причини задоволення позову.
Ключові норми процесуального права
1. Частини перша та друга статті 400 ЦПК України.
Правило: касаційний суд перевіряє правильність застосування норм права в межах касаційної скарги та не встановлює нових фактичних обставин і не переоцінює докази.
Застосування: Верховний Суд виходив із встановленої апеляційним судом відсутності зареєстрованих прав іпотекодержателя на момент направлення вимоги.
Вплив на результат: доводи компанії не спростували правових висновків апеляційного суду, а інші підстави оскарження державної реєстрації касаційний суд не переглядав.
2. Частина друга та частина четверта статті 274 ЦПК України.
Правило: у спрощеному позовному провадженні можуть розглядатися справи цивільної юрисдикції, крім категорій, для яких законом передбачено відповідні обмеження.
Застосування: Верховний Суд перевірив довід компанії про незаконність розгляду спору щодо реєстрації квартири у спрощеному провадженні.
Вплив на результат: оскільки предмет позову не належав до категорій справ, які не можуть розглядатися у спрощеному провадженні, цей аргумент не став підставою для скасування судових рішень.
3. Частина перша статті 410 ЦПК України.
Правило: касаційний суд залишає касаційну скаргу без задоволення, а судові рішення без змін, якщо встановлює, що їх ухвалено з дотриманням норм матеріального та процесуального права.
Застосування: Верховний Суд визнав правильним висновок апеляційного суду про порушення процедури позасудового звернення стягнення та відхилив процесуальні заперечення фінансової компанії.
Вплив на результат: касаційну скаргу ТОВ «ФК Інвест-Кредо» залишено без задоволення, а рішення першої інстанції в незміненій частині та постанову апеляційного суду - без змін.